【2026年最新】令和8年分の年末調整は何が変わる?押さえておきたい変更点

目次
はじめに
令和8年分の年末調整に向け、人事・労務担当者の皆様は準備を進められていることと思います。
今年の年末調整では、基礎控除や給与所得控除の引上げ、扶養親族等の所得要件の緩和、子育て世帯に対する生命保険料控除の特例など、実務に影響する改正が適用されます。
本記事では、令和8年分の年末調整において特に押さえておきたい変更点と、実務上の注意点を解説します。
基礎控除・給与所得控除の見直し(控除額の引き上げ)
【改正内容】
① 基礎控除額の引き上げ
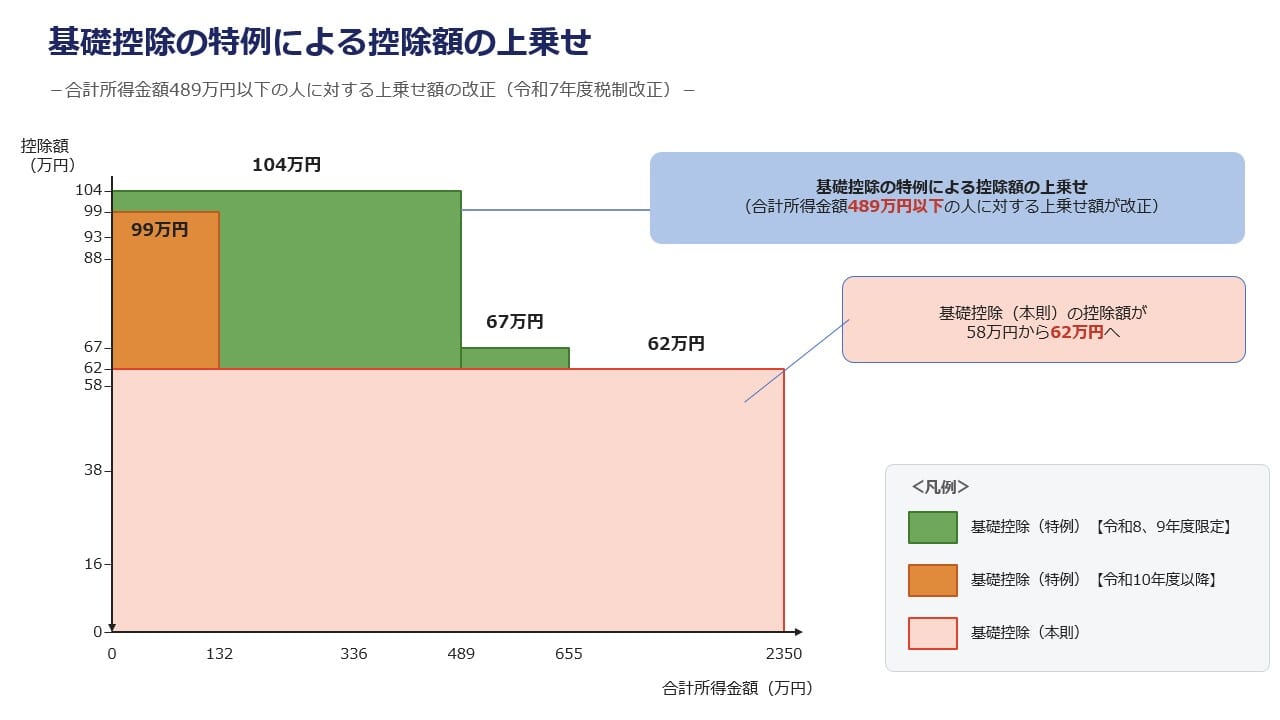
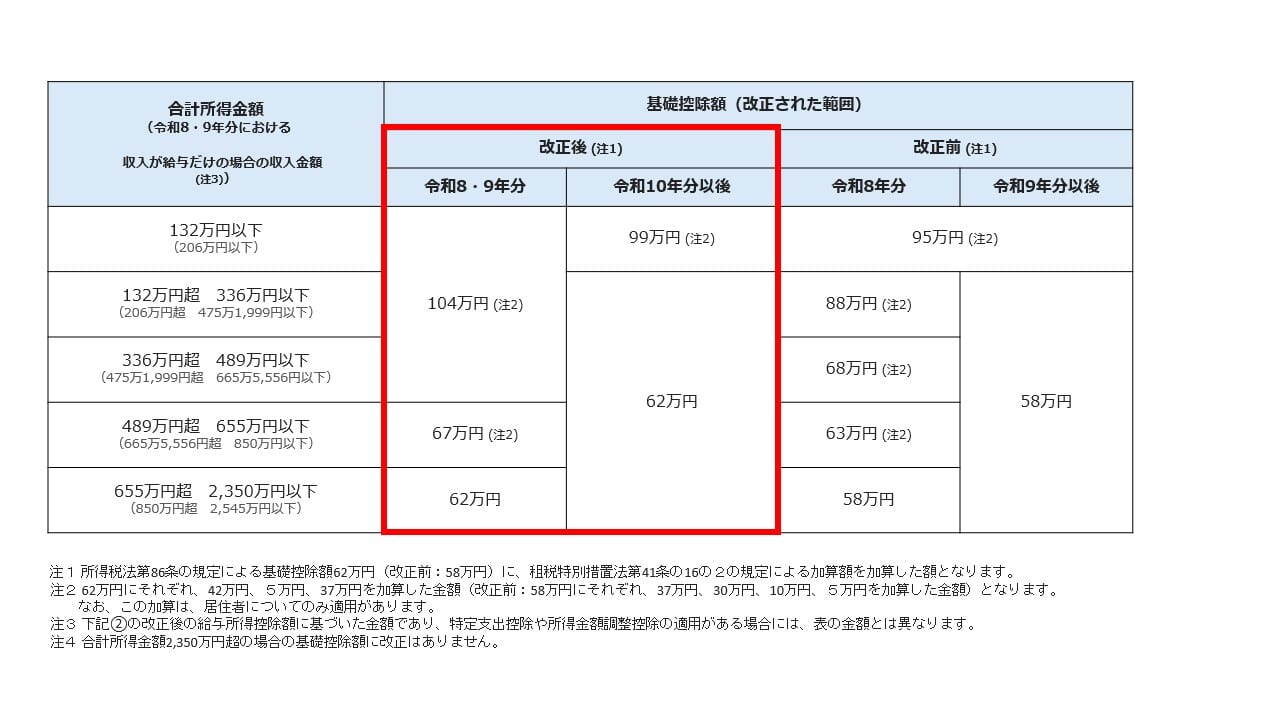
合計所得金額が2,350万円以下の方を対象として、基礎控除額の本則部分が4万円引き上げられ、58万円から62万円となります。
また、令和8年分・令和9年分については、合計所得金額が489万円以下の場合の特例加算額が42万円、489万円超655万円以下の場合の特例加算額が5万円となります。
この結果、基礎控除額はそれぞれ104万円、67万円となります。なお、合計所得金額が2,350万円を超える場合の基礎控除額に変更はありません。
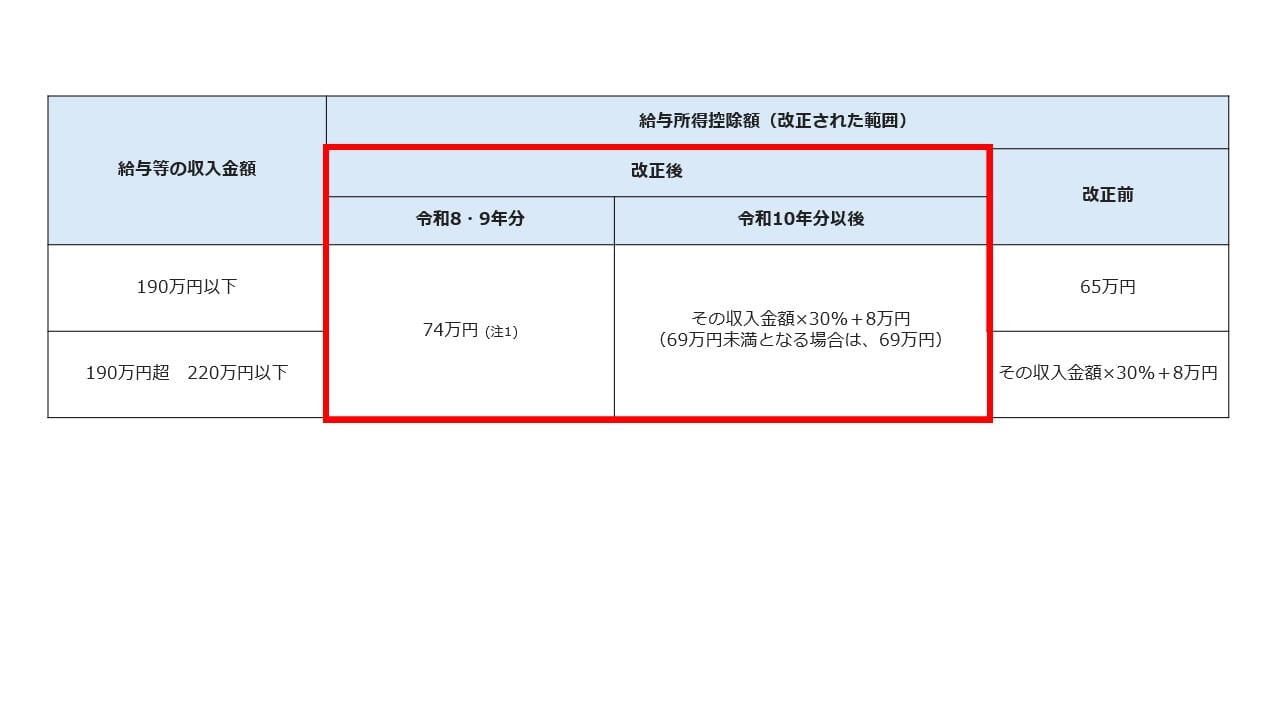
② 給与所得控除の最低保障額引き上げ
給与所得控除の最低保障額は、本則分が65万円から69万円に引き上げられます。さらに、令和8年分・令和9年分については、特例により5万円が上乗せされ、最低保障額は74万円となります。
最低保障額とは、給与収入から差し引ける給与所得控除額の下限です。今回の引上げにより、主に給与収入が比較的少ない方の税負担が軽減されます。
①の基礎控除額の引上げと合わせると、給与収入のみで他に所得がない方の所得税の課税最低限の所得目安は、令和7年分の160万円(基礎控除95万円+給与所得控除65万円)から、令和8年分・令和9年分は178万円(基礎控除104万円+給与所得控除74万円)に引き上げられます。
【実務上の影響・注意点】
月次の源泉徴収事務の変更は令和9年1月以降
改正後の源泉徴収税額表は、令和9年1月1日以後に支払う給与から使用します。
この税額表には、基礎控除の本則部分62万円・給与所得控除の本則上の最低保障額69万円が反映されますが、基礎控除の特例加算額・給与所得控除の特例による上乗せ分5万円は反映されません。
改正後の控除額は年末調整で反映
令和8年分の年末調整では、改正後の基礎控除額・給与所得控除の最低保障額を使用して年税額を計算し、それまでに源泉徴収した税額との差額を精算することになります。
なお、令和9年分において、改正後の源泉徴収税額表に反映されない上記特例分は、年末調整で反映されます。
年途中の退職・出国に注意
死亡退職・海外転勤などにより、令和8年11月30日以前に最後の給与が支払われ、同日以前に年末調整を行う場合、改正後の控除額は適用されません。
改正後の控除額の適用を受けるには、原則として確定申告が必要となります。
扶養親族等の所得要件の見直し(控除額の増額)
【改正内容】
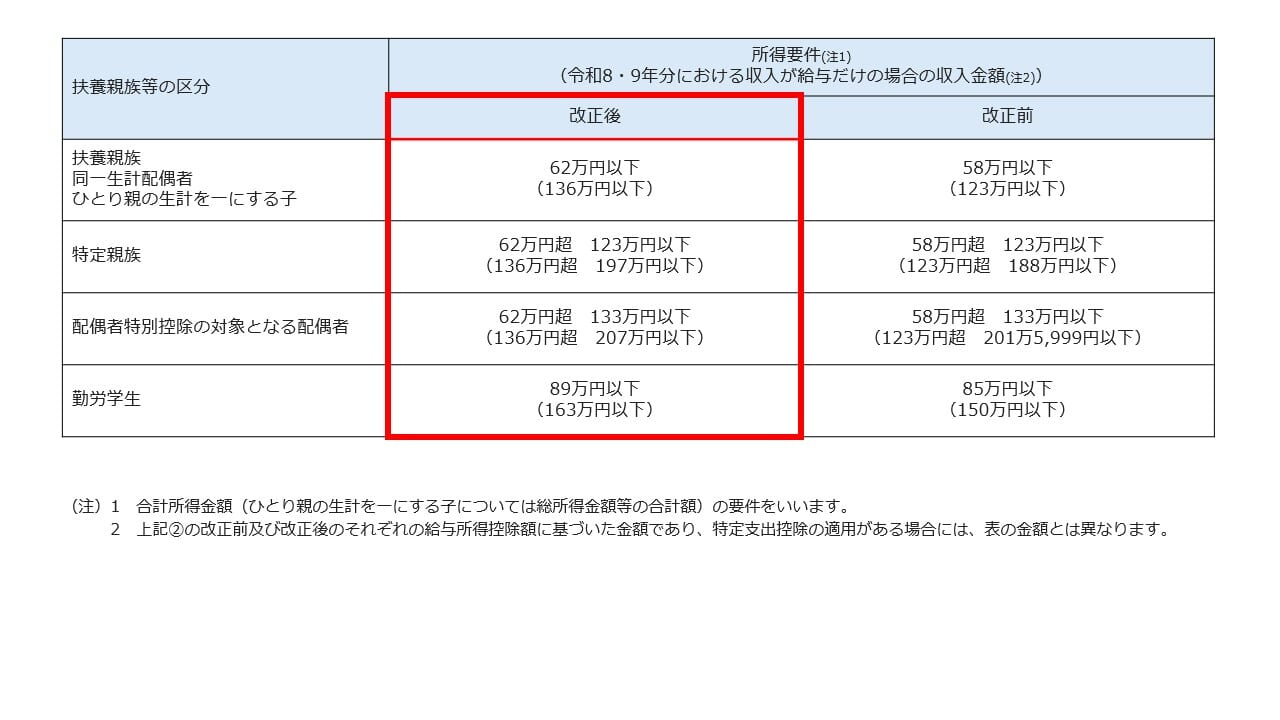
基礎控除の見直しに伴い、扶養控除等の対象となる扶養親族等の所得要件も、以下のとおり変更されます。
【実務上の影響・注意点】
新たに扶養対象となる場合は申告書を提出
この改正により、新たに扶養控除等の対象となる親族等がいる従業員は、「給与所得者の扶養控除等(異動)申告書」を勤務先に提出する必要があります。
申告書の「異動月日及び事由」欄には「令和8年12月1日 改正」などと記載します。提出期限は、原則として令和8年12月1日以後最初の給与支払日の前日までですが、年末調整までに提出すれば、その内容を年末調整に反映できます。
月次の源泉徴収事務への反映は令和8年12月以降
申告書の提出を受けた場合は、新たに対象となる扶養親族等を、令和8年12月1日以後に支払う給与から、源泉徴収税額表上の「扶養親族等の数」に含めることになります。
生命保険料控除の見直し(子育て世帯に対する特例)
【改正内容】
令和8年分・令和9年分について、23歳未満の扶養親族を有する場合には、新生命保険料に係る一般生命保険料控除の計算方法が変更され、控除額の上限が4万円から6万円に引き上げられます。
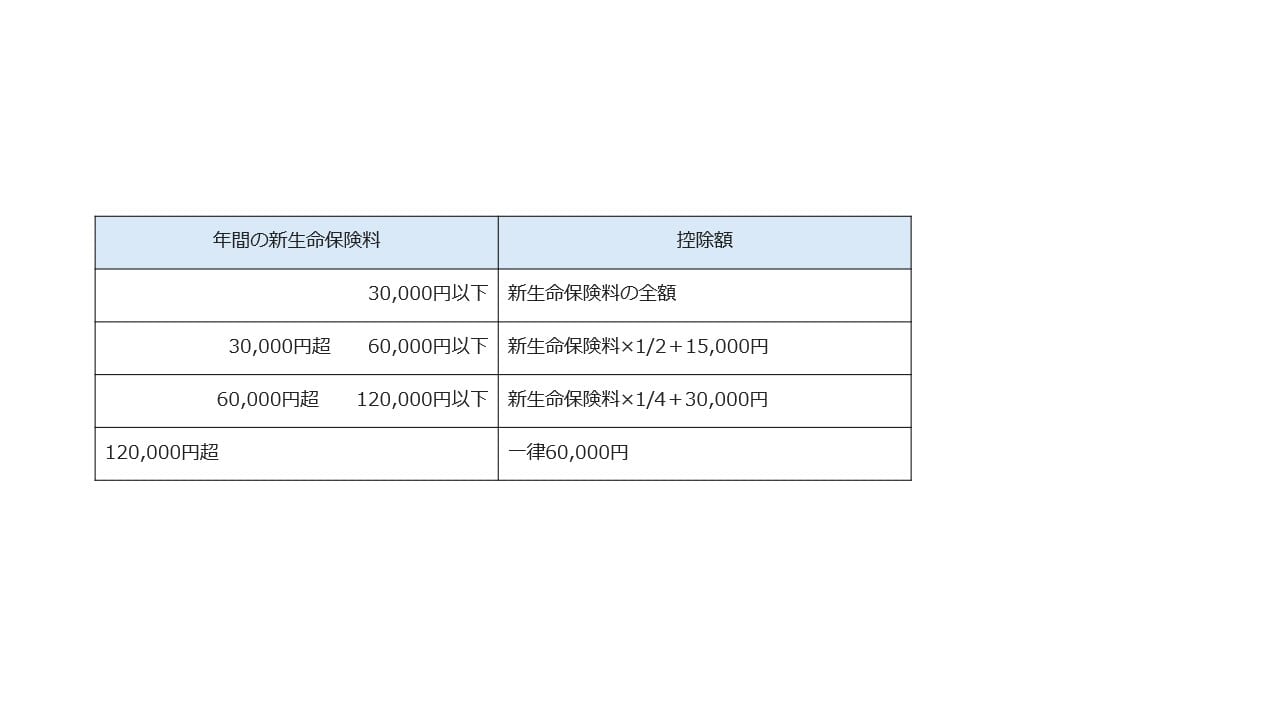
旧生命保険料と、この特例の対象となる新生命保険料の両方を支払った場合も、一般生命保険料控除額の上限は6万円となります。ただし、旧生命保険料のみを支払った場合の上限は、従来どおり5万円です。
なお、一般生命保険料控除、介護医療保険料控除および個人年金保険料控除を合計した生命保険料控除全体の控除額の上限は、従来どおり12万円です。
【実務上の影響・注意点】
保険料控除申告書の様式変更
保険料控除申告書の「生命保険料控除」欄について、23歳未満の扶養親族を有する場合の特例に対応した記載欄が追加されました。あわせて、該当する扶養親族の有無と控除額を判定できるよう、申告書の様式が変更されます。
対象となる扶養親族の年齢・所得
対象となるのは、その年の12月31日時点で23歳未満であり、その年の合計所得金額が62万円以下(給与収入のみの場合は136万円以下)の扶養親族です。
共働き夫婦は双方で特例の適用が可能
共働き夫婦に23歳未満の扶養親族である子がいる場合、扶養控除をどちらが受けるかにかかわらず、この特例は夫婦双方が適用できます。ただし、それぞれが控除できるのは、自身が実際に支払った生命保険料です。
まとめ
本記事では、今年の年末調整で特に重要な改正点をお伝えしました。
このほかにも、一部の年末調整関係書類の様式変更や、通勤手当の非課税限度額の見直しなど、確認しておきたい改正があります。
人事・労務担当者の方は、給与計算システムの対応状況や申告書の様式、従業員への案内内容を早めに確認し、年末調整の準備を進めましょう!